

Esta semana hemos visto superar al Ibex los 10.800 puntos y hacer una primera parada en los máximos de primeros de diciembre en los 10.900 puntos. Desde ahí esperamos que, tras las buenas noticias del acuerdo que parecen haber contraído europeos y helenos en el día de ayer, veamos al índice enfilar los máximos de junio de 2014 en los 11.200 puntos. No debería ser una cota descabellada, la cual incluso debería saltar por los aires, si nos comparamos con los índices europeos alemán y francés que están subiendo el 13% en el año y con los índices americanos Dow Jones y S&P que han alcanzando en la jornada de ayer nuevos máximos históricos. El Ibex 35 solamente lleva una 5,83% de revalorización anual.
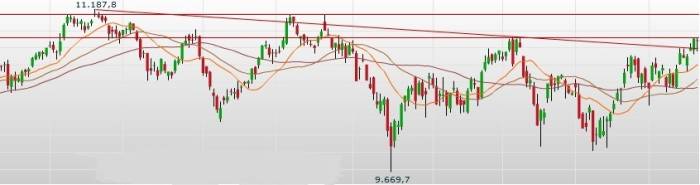
Las noticias de ayer de los griegos cediendo en sus pretenciosas reclamaciones y promesas electorales a costa del dinero de todos los europeos deberían catapultar al índice español a subir por encima de los 11.200 puntos en el corto plazo. El lunes los griegos tendrán que presentar al Eurogrupo una lista de reformas que les permita acceder al último tramo de ayudas económicas del rescate actual y la extensión del programa de rescate 4 meses más. Esperemos que no haya sorpresas de última hora puesto que tendrá complicado Alexis Tsiparas y su gabinete explicar a su socios en el gobierno y a su electorado la cesión en terreno económico ante la llamada “Las Instituciones” (FMI, Comisión Europea y BCE). El ministro de finanzas alemán Wolfgang Schäuble hizo ayer unas declaraciones en las que decía que prometer y seguir unos ideales está muy bien pero cuando se llega a gobernar hay que afrontar la realidad tomando decisiones sensatas. Espero que tomen nota más de uno en nuestro país.
¿Qué falla sin embargo en el Ibex con una economía española que aspira a subir este año en torno al 2-3% de su PIB? Seguramente nada o tal vez sea un conjunto de factores. No nos olvidemos que en nuestro Ibex tiene un peso importante el sector bancario, el cual no parece haber despegado aún y tal vez a partir de la puesta en marcha del QE (quantitative easing) el 1 de marzo se noten revalorizaciones en los valores de banca. También existe otro lastre que son las elecciones que tendrán lugar a finales de año y para las que no parece que haya un partido ganador claro que de estabilidad futura y certidumbre a los mercados. La sombra del partido de Pablo Iglesias ‘Podemos’ hace temer a más de un inversor foráneo.
En cuanto a valores en concreto por los que apostar en bolsa dijimos la semana pasada que se podrían comprar aquellos que más les gustase al inversor puesto que veíamos potencial subida a todos ellos en un mercado alcista. La semana que termina deja un ganador que es Abengoa con subidas del 12,84% y aún podría subir un 33% más hasta los 4 euros. Tenemos también un grupo de valores como son BBVA, Arcelor, Gamesa, BME, DIA, Ferrovial, IAG, Inditex, Mapfre, OHL, Sacyr y Repsol subiendo con pendiente acusada en los meses de enero y febrero. Cuidado con ellos y con alguna que otra corrección, pero ¿no deberíamos apostar por estos valores hasta que de verdad den síntomas de cansancio?
El Observador - JM
