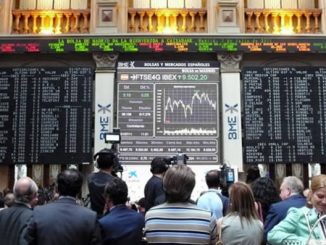
El IBEX 35 (+4,04%) supera los 7.850 puntos arropado por el informe de empleo de Estados Unidos
Jornada de significativos avances en el mercado de renta variable a nivel global, manteniendo la tendencia alcista de las últimas dos semanas. En la sesión de hoy, el protagonismo se ha situado en el informe de empleo de Estados Unidos del mes de mayo, que ha sorprendido positivamente inesperadamente con sus resultados, frente a las estimaciones del consenso del mercado que preveían un fuerte repunte de la tasa de desempleo.
En concreto, el informe de empleo reflejó una evolución positiva del mercado laboral de Estados Unidos en mayo coincidiendo con la reapertura progresiva de la actividad económica:
Las nóminas no agrícolas aumentaron en 2,5 millones respecto al mes anterior, superando ampliamente las estimaciones que proyectaban una nueva destrucción de en torno a 8 millones de puestos de trabajos, tras la producirse en abril su mayor caída histórica (-20,7 millones de empleos)
La tasa de paro se redujo en 1,4 pp hasta 13,3% (vs 14,7% en abril), principalmente ante la reapertura de la actividad económica y la flexibilidad del marco laboral de Estados Unidos. Este dato ha sorprendido al mercado ya que el consenso del mercado preveía su avance histórico hasta situar la tasa de desempleo en un 19% de la población activa.
Este hecho positivo no sólo ha impulsado los avances de las bolsas a nivel global, sino que también ha provocado una reducción de la exposición a valores refugios como el bono estadounidense a 10 años o el oro. Por otro lado, ante esta significativa recuperación del empleo en Estados Unidos, el dólar ha revertido su tendencia negativa frente al euro, cayendo el cruce eurodólar hasta 1,13 dólares por euro.
En Europa, ha predominado el verde en sus principales índices bursátiles, con avances que se han acrecentado a partir de la publicación del del informe de empleo a las 14:30 h en España. En concreto, las mayores revalorizaciones se han situado en el IBEX 35 (+4,04%), el CAC francés (3,76%) y el DAX alemán (+3,31%).
En España, el IBEX 35 supera los 7.850 puntos arropado por el informe de empleo de Estados Unidos, ante la vertical subida de los valores del sector bancario (peso del 20,9% del índice), cerrando en 7.873 puntos. En el conjunto de la semana, el índice español avanza un 10,94%, su mejor registro semanal desde noviembre de 2008.
Entre sus componentes, en la sesión de hoy, han destacado los avances de IAG (+14,88%), que acumula una revalorización de un 93,7% desde el 15 de mayo, Banco Sabadell (+12,06%) y Banco Santander (+11,35%). Por el otro lado, sólo Cellnex (-2,39%), Red Eléctrica (-1,16%) y Enagás (-0,50%) han terminado en negativo.
En Estados Unidos, a cierre de sesión europea, los principales índices bursátiles avanzan entre un 2% y 4%. El S&P 500 supera el nivel de 3.200 puntos y el Nasdaq se sitúa a escasos puntos de alcanzar máximos históricos intradía (9.838 puntos el 19 de febrero de 2020).
Renta fija
Tras conocerse ayer la decisión del BCE de ampliar en 600.000 millones de euros su Programa de Compra Pandémica, el aumento del apetito sobre el riesgo de los inversores ha pesado nuevamente en el mercado de renta fija soberana europea. Un repunte de TIRes que se ha visto acrecentado tras la publicación del informe de empleo de Estados Unidos y, en consecuencia, la mejora de las perspectivas sobre su recuperación económica.
En este contexto, las rentabilidades de los bonos de los países del Centro de Europa han registrado subidas más elevadas. En concreto, la TIR del bono alemán a 10 años ha repuntado 5 pb hasta -0,27% (máximo desde finales de enero) y la del bono francés a 10 años 3 pb hasta 0,02%.
Paralelamente, se ha producido una evolución divergente entre los bonos de los países del Sur de Europa. En concreto, mientras que la rentabilidad del bono griego a 10 años ha continuado descendiendo, hoy 3 pb hasta 1,31%, y la del bono italiano a 10 años se mantenía estable (1,42%), la TIR del bono español a 10 años ha repuntado ligeramente 1 pb hasta 0,56%.
Fuera de la Eurozona, la rentabilidad del bono estadounidense a 10 años repunta verticalmente a raíz de la publicación del informe de empleo del mes de año, ante su condición de valor refugio. Así, a cierre de sesión europea, sube 9 pb hasta 0,91% (máximo desde mediados de marzo).
Finalmente, la TIR del bono británico a 10 años ha avanzado 5 pb hasta 0,35%.
Autores:
Andrés Aragoneses de Andrea
Analista de Singular Bank
Departamento de Desarrollo de contenidos, productos y servicios
Felipe López-Gálvez, MFIA
Analista de Singular Bank
Desarrollo de contenidos, productos y servicios
Departamento de Marketing
Victoria Torre
Analista de Singular Bank
Responsable de desarrollo de contenidos, productos y servicios
(Texto elaborado por Singular Bank)