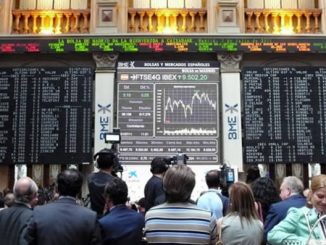
El IBEX 35 se revaloriza esta semana un 4,32%, superando así el nivel de 8.600 puntos
Los principales mercados de renta variable a nivel global han cerrado la semana con una jornada con tono mixto, en la que, una vez más, el comportamiento del mercado de renta fija soberana, en el que hoy han predominado los repuntes de TIRes en los vencimientos a largo plazo, ha influido en la cotización de las bolsas.
En este sentido, tras cerrar ayer tanto el Dow Jones como el S&P 500 estadounidense en máximos históricos, en la entre la renta variable de la región de Asia-Pacífico ha predominado elverde. En concreto, las revalorizaciones más acusadas se han situado en elNikkei 225 japonés(+1,73%) y en elKospi de Corea del Sur(+1,35%), mientras que han sido más limitadas en el caso del ASX 200 australiano (+0,79%) y delShanghai Composite(+0,47%). En lado negativo, elHang Seng de Hong Kongha cerrado la jornada con un retroceso de un 2,20% tras informarse de un nuevo brote de más de 45 persona en un gimnasio, que también habría afectado a bancos y despachos de abogados. Asimismo, elSensex indio,tras permanecer cerrado ayer, ha perdido hoy un 0,95%.
Así, bajo este escenario, la renta variable europea ha iniciado su sesión hoy sin un rumbo claro, predominando entre sus principales índices bursátiles movimientos de un bajo alcance, tanto al alza como a la baja, tendencia que se ha consolidado a lo largo de la jornada.
Todo ello en un contexto en que el foco de atención de los inversores ha girado hacia el incremento de volatilidad de los mercados de renta fija soberanos, con repuntes de TIRes en la parte larga de la curva de tipos a nivel global, más acusados en EEUU y en Reino Unido. De esta manera, el anuncio ayer de que el BCE incrementará significativamente el próximo trimestre el ritmo de compras de deuda, a través de su programa PEPP, ha podido influir en que el repunte de TIRes en los bonos de la Eurozona haya sido más limitado que en resto del mercado en la sesión de hoy.
Sin embargo, en esta ocasión el impacto sobre la renta variable ha sido más moderado que en jornadas anteriores. En concreto, el efecto de este movimiento al alza de las TIRes ha sido más acusado por sectores, con una influencia positiva en el caso del sector bancario (Stoxx 600 Banks+1,30%) y de forma negativa en el del sector tecnológico (Stoxx 600 Technology-2,11%).
Paralelamente, se ha incrementado hasta 10 el número de países de la Eurozona que han decidido paralizar la vacunación o suspender la administración de dosis del último lote enviado de la vacuna de AstraZeneca debido al incremento de casos de trombosis días después de haberse suministrado la vacuna de la farmacéutica británica. En este sentido, la Agencia Europea de Medicamento (EMA) ha recomendado seguir usando esta vacuna, una vez que hasta ahora no habría indicios confirmados de que la vacunación haya causado dichas afecciones.
Por otro lado, en el ámbito macroeconómico, en febrero la inflación en Alemania mantuvo su senda alcista, avanzando hasta un 1,3% interanual (+0,3 pp respecto a enero), como consecuencia del impacto de la normalización de los tipos impositivos del IVA en el país del centro de Europa. Por su parte, esta evolución del nivel de precios contrasta con la de España, donde el IPC se situó en un 0,0% anual en febrero debido, entre otros motivos, a la estabilización del precio de los servicios de alojamiento y paquetes turísticos. Finalmente, el Eurostat ha publicado que la producción industrial avanzó en enero un 0,8% respecto al mes anterior (+0,9 pp respecto al diciembre), si bien situándose en niveles positivos en términos interanuales (+0,1% interanual) por primera vez desde octubre de 2018.
En este contexto, entre losprincipalesíndices bursátiles de Europaha predominado finalmente elverde,a excepción delDAX 30 alemán, que tras alcanzar ayer máximos históricos, ha caído hoy un 0,46%. Por su parte, elIBEX 35 españoly en elFootsie 100 ingléshan cerrado la semana con un avance el viernes 12 de marzo de un 0,60% y un 0,36%, respectivamente, mientras queelCAC 40 francésha limitado su revalorización hoy a un 0,2%.
EnEspaña, elIBEX 35ha registrado una revalorización semanal de un 4,32%, superando así el nivel de 8.600 puntos. En concreto, en la jornada de hoy, se ha consolidado en máximos de los últimos 12 meses tras avanzar un 0,60% hasta 8.645 puntos. Entre sus componentes, ha destacado el comportamiento del sector financiero, con las alzas hoy de Banco Sabadell (+3,43%), Bankia (+3,05%) y Mapfre (2,68%). Asimismo, la revalorización también ha sido acusada en el caso de ArcelorMittal (+3,12%). Por otro lado, en terreno negativo, los retrocesos más elevados se hansituado en Cellnex (-1,90%), CIE Automotive (-1,68%) y Solaria (-1,41%.
EnEEUU,entre sus índices bursátiles, tras los repuntes de ayer tras la firma de la ley de estímulos de 1,9 billones de dólares de Joe Biden, predomina elrojoa cierre de sesión europea. Las caídas sonmás significativas en los valores del sector tecnológico (S&P 500Information Technology-0,95%, a cierre de sesión europea) como consecuencia del repunte de las TIRes en la curva de tipos de interés soberanos de EEUU. En este sentido, elNasdaq Compositecae un 1,09% y elS&P 500 un 0,31%.
Autores:
Andrés Aragoneses de Andrea
Analista de Singular Bank
Departamento de Desarrollo de contenidos, productos y servicios
Felipe López-Gálvez, MFIA
Analista de Singular Bank
Desarrollo de contenidos, productos y servicios
Departamento de Marketing
Victoria Torre
Analista de Singular Bank
Responsable de desarrollo de contenidos, productos y servicios
(Texto elaborado por Singular Bank)