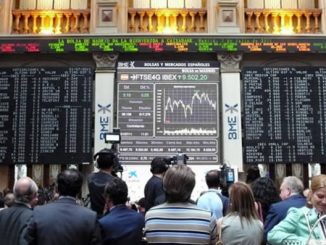
El IBEX 35 comienza la semana con una caída de un 3,60% hasta 6.673 puntos
Tras permanecer las bolsas europeas y asiáticas cerradas el pasado día 1 de mayo, por la celebración del día del Trabajo, han iniciado la semana registrando significativos retrocesos en un contexto marcado principalmente por el aumento de los riesgos geopolíticos entre EEUU y China. En una sesión en la que además se han confirmado una nueva acusada caída de los PMIs manufactureros de la Eurozona, que se situaron en el mes de abril en mínimos históricos.
El presidente de Estados Unidos, Donald Trump, el pasado viernes 1 de mayo afirmó que podría poner fin al acuerdo comercial de Fase 1 con China, si la potencia asiática no hace efectiva la compra de productos estadounidenses por valor de 200.000 millones de dólares. El escenario tanto de una ruptura de este acuerdo comercial, como el de que no se reinician nueva negociaciones para alcanzar un nuevo pacto, supondría un nuevo riesgo a la baja para la economía de Estados Unidos, cuyo PIB en marzo sufrió una fuerte contracción (-4,8% anualizado) ante la crisis del Covid-19. A raíz de estas declaraciones, las bolsas de Estados Unidos y Reino Unido, que se encontraban abiertas el viernes, sufrieron retrocesos de más de un 2%, lo que explica que hoy a cierre de la sesión europea sufran menores caídas, e incluso se aprecien como en el caso del Nasdaq.
En el plano macroeconómico, tras conocerse la semana pasada que en Estados que más de 30 millones de trabajadores han perdido su puesto de trabajo en 6 semanas desde el inicio de las medidas de confinamiento, hoy los indicadores adelantados PMIs de la Eurozona publicados han confirmado el fuerte deterioro de la coyuntura económica. En el caso de España, su PMI manufacturero ha registrado la contracción más significativa entre los principales países de la Eurozona. En concreto, ha retrocedido 14,9 puntos, su mayor caída desde diciembre de 2008, hasta 30,9 puntos.
En las principales bosas de Europa, ha predominado el rojo con retrocesos superiores a un 3%, más significativos en el CAC francés (-4,24%) y el DAX alemán (-3,64%), principalmente por su mayor exposición al comercio global y a la ruptura del acuerdo comercial Fase 1 entre Estados Unidos y China, y el IBEX 35 (-3,60%). Por su parte, el Footsie inglés ha registrado una caída sensiblemente inferior al del resto de los principales índices europeos, retrocediendo sólo un 0,16%, tras perder un 2,34% en la sesión del viernes pasado.
En España, el IBEX 35 ha iniciado la semana con una caída de un 3,60% hasta 6.673 puntos. Entre sus componentes, ha destacado las revalorizaciones de Telefónica (+2,85%), explicadas por noticias corporativas de su negocio en Reino Unido, Cellnex (-0,25%) y Viscofan (-0,51%). Por otro lado, los valores que han ahondado sus pérdidas han sido Merlin Properties (-8,27%), IAG (-8,00%) y Repsol (-7,79%), previo a la publicación de sus resultados de mañana en la preapertura.
En Estados Unidos, a cierre de sesión europea, se registra una jornada mixta, tras sus descensos superiores a un 2,5% del pasado viernes 1 de mayo. En concreto, el S&P 500 cae hasta 2.820 puntos, mientras que el Nasdaq avanza un 0,6%.
Renta fija
Jornada mixta en el mercado de renta fija Europa, sin mostrar una tendencia clara, en la sí predominan los repuntes frente las caídas de TIRes. En concreto, la rentabilidad del bono italiano a 10 años, a la espera de revisión crediticia de Moody’s este viernes 8 de mayo (actualmente Baa3 con perspectiva estable, último escalón de grado de inversión), retrocede 1 pb hasta 1,75%. En contraste, la rentabilidad del bono español a 10 años repunta 6 pb hasta un 0,76%, en un contexto en el que el Tesoro Español prevé captar como objetivo máximo un total de 14.000 millones (1,2% del PIB español) de euros esta semana en dos subastas, que tendrán lugar mañana 5 de mayo y este jueves 7 de mayo.
Paralelamente, la atención se ha situado en el fallo de mañana del Tribunal Constitucional alemán sobre la legalidad del programa de deuda del BCE lanzando en 2015 (PSPP) y la posibilidad de que el Bundesbank no forme parte del mismo. Sin embargo, no se esperan novedades al respecto ya que el Tribunal de Justicia de la Unión Europea (TJUE) en 2018 señaló que el PSPP no sólo no excedía el mandato del BCE, sino que también se encuadra dentro del marco de legalidad de sus herramientas de política monetaria. En este escenario, la rentabilidad del bono alemán a 10 años avanza 3 pb hasta un 0,56%.
Fuera de la Eurozona, no se han registrado significativos movimientos en la curva soberana inglesa ni estadounidense. En concreto, la rentabilidad del bono estadounidense a 10 años aumenta en 3 pb hasta un 0,64%, mientras que la del bono inglés a 10 años retrocede 2 pb un 0,23%.
Autores:
Andrés Aragoneses de Andrea
Analista de Singular Bank
Departamento de Desarrollo de contenidos, productos y servicios
Felipe López-Gálvez, MFIA
Analista de Singular Bank
Desarrollo de contenidos, productos y servicios
Departamento de Marketing
Victoria Torre
Analista de Singular Bank
Responsable de desarrollo de contenidos, productos y servicios
(Texto elaborado por Singular Bank)