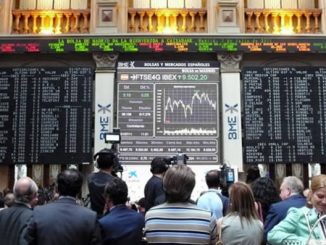
Las bolsas europeas inician la semana en rojo
En la jornada de hoy se ha observado signo negativo generalizado en los mercados de renta variable europeos y estadounidenses, en una semana marcada por la celebración de las reuniones de política monetaria de los principales bancos centrales: Eurozona, EEUU, Reino Unido, Japón. Estas reuniones tendrán lugar en un contexto de elevada incertidumbre en torno a los riesgos asociados al deterioro de la situación epidemiológica, la expansión de la variante ómicron y la persistencia de factores inflacionistas de oferta.
El rojo de las bolsas de Europa y EEUU ha contrastado con el tono mixto de la renta variable asiática. Han destacado especialmente las subidas de los índices Shanghai Composite chino (+0,40%) y Nikkei 225 japonés (+0,71%), siguiendo la estela del viernes de Wall Street tras cerrar el S&P 500 en máximos apoyado en el dato de inflación de la economía estadounidense en línea con las expectativas del consenso del mercado (6,2% anual en noviembre).
Adicionalmente, la Conferencia de Trabajo Económico Central anual de China ha aumentado las expectativas de mayores estímulos fiscales en la potencia asiática el próximo año. En concreto, han destacado las declaraciones realizadas por las autoridades de política económica afirmando que los objetivos clave de 2022 incluyen contrarrestar las presiones a la baja sobre el crecimiento y garantizar la estabilidad de la economía. Al mismo tiempo, han reiterado que se mantendrá una postura monetaria flexible, en una coyuntura de desaceleración de la economía china ante los desequilibrios en el mercado inmobiliario, la atonía de la demanda interna y los sucesivos brotes locales de covid-19, que han deteriorado la confianza de las empresas y de los consumidores.
A su vez, la persistencia de la pandemia y el impacto de la nueva ola de coronavirus a nivel global, junto a las elevadas presiones inflacionistas, serán factores clave en el debate de los bancos centrales en su última reunión del año. Además del BCE, la Reserva Federal, el Banco de Inglaterra y el Banco de Japón, que concentran en torno a la mitad de la economía mundial, también se reunirán otras 16 autoridades monetarias como las de Suiza, Noruega, México y Rusia.
Uno de los principales focos de atención se centra en si la persistencia de un elevado repunte de los precios llevará a la Fed de EEUU a anunciar el miércoles la aceleración del proceso de tapering tras comenzar el mes pasado a reducir sus estímulos monetarios. Asimismo, la actualización de sus proyecciones macroeconómicas y del dot plot (diagrama de puntos) permitirán evaluar cómo han modificado las previsiones de tipos de interés los miembros del Comité Federal de Mercado Abierto. Actualmente el consenso del mercado estima que la primera subida de tipos en la economía estadounidense podría producirse a partir del segundo trimestre de 2022.
En este entorno, las bolsas europeas han extendido sus pérdidas del viernes, en una sesión en la que todos los sectores del Stoxx 600 excepto el de salud han mostrado descensos, liderados por viajes y ocio (STXE 600 Travel & Leisure: -2,64%), petróleo y gas (STXE 600 Oil & Gas: -1,64%) y bancos (STXE 600 Banks: -1,35%). A nivel nacional, han destacado los retrocesos del FTSE 100 británico(-0,83%) y el CAC 40 francés (-0,70%), mientras que la caída ha sido más limitada en el IBEX 35 español (-0,45%). Por su parte, el DAX 40 alemán se ha mantenido prácticamente estable (-0,01%).
En España, el IBEX 35 ha encadenado su cuarta sesión consecutiva a la baja, situándose en 8.323 puntos. Entre sus componentes, los descensos más significativos se han concentrado en los valores turísticos: IAG (-4,74%), Amadeus IT Gruop (-3,20%) y Meliá Hotels (-2,97%). En terreno alcista ha liderado Cellnex Telecom con una subida de un 2,36%, seguido de Grifols (+1,69%) y Red Eléctrica (+1,24%).
Por otro lado, los índices bursátiles de EEUU muestran movimientos a la baja más acusados que los europeos, registrándose caídas superiores a un 2% en el caso de los sectores de energía y consumo cíclico del S&P 500. Así, el principal índice de Wall Street pierde un 0,84% desde su máximo del pasado viernes, mientras que el Nasdaq Composite cede un 1,26% a cierre de la sesión europea.
Autores:
Andrés Aragoneses de Andrea
Analista de Singular Bank
Departamento de Desarrollo de contenidos, productos y servicios
Felipe López-Gálvez, MFIA
Analista de Singular Bank
Desarrollo de contenidos, productos y servicios
Departamento de Marketing
Victoria Torre
Analista de Singular Bank
Responsable de desarrollo de contenidos, productos y servicios
Fátima Herranz González
Analista macro y de mercados de Singular Bank
(Texto elaborado por Singular Bank)