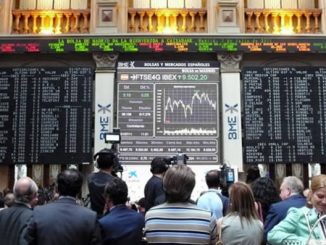
El IBEX 35 marca un nuevo máximo desde que se inició el confinamiento
Jornada de moderados avances en los principales mercados de renta variable a nivel global, principalmente apoyada en la progresiva reactivación de las economías avanzadas, la ligera mejora de la confianza empresarial y de los consumidores en la Eurozona y el anuncio ayer de la Comisión Europea de fondo de recuperación europeo de 750.000 millones de euros. Sin embargo, el optimismo del mercado se ha visto limitado por el aumento de las tensiones geopolíticas entre EEUU y China.
La potencia asiática ha aprobado hoy en el Congreso Nacional del Partido Comunista de China la propuesta de la Ley de Seguridad de Hong Kong en una votación con un único voto en contra y 2.878 a favor, quedando pendiente negociar sus detalles. Una medida que ha llevado al Secretario de Estado de EEUU, Michael Pompeo, a declarar que Hong Kong ya no mantiene un alto grado de autonomía respecto a China. Unas declaraciones que se unen a las advertencias de comienzos de esta semana del asesor de seguridad nacional estadounidense, Robert O’Brien, sobre la posibilidad de imponer sanciones a China si finalmente prosperara este cambio legislativo.
En este escenario de crecientes tensiones entre EEUU y China en varios frentes (guerra comercial, Huawei, cotización de compañías chinas en las bolsas estadounidenses, disputas en el Mar del Sur de China), el primer ministro chino, Li Keqiang, ha destacado la importancia de las relaciones bilaterales, declarando que ambas partes deben mejorar la cooperación y ampliar sus intereses comunes.
Todo ello en un contexto en el que hoy se ha conocido la revisión a la baja de la variación del PIB de EEUU en el 1T de 2020 hasta un -5% anualizado (frente al dato anterior de -4,8%) y que se mantiene el deterioro de su mercado laboral. En concreto, en la última semana se registraron 2,1 millones de nuevas solicitudes de prestaciones de desempleo, si bien continúan presentando una evolución a la baja (2,4 millones la semana anterior).
Por otro lado, según la Agencia Internacional de la Energía (AIE), los inventarios de petróleo en EEUU aumentaron significativamente en 7,92 millones de barriles la pasada semana, frente a las expectativas del mercado de una reducción de en torno a 1,9 millones de barriles, siguiendo la senda de la semana anterior (-4,98 millones de barriles). Sin embargo, los rumores de una posible ampliación del acuerdo de recortes de producción en el seno de la OPEP+ hasta finales de año impulsa los precios del petróleo a cierre de sesión europea con avances por encima del 1,5%.
En Europa, sus principales índices bursátiles han mantenido la tendencia alcista, destacando la revalorización del CAC francés (+1,76%). Por su parte, el DAX alemán ha avanzado un +1,06% y el Footsie inglés un 1,21%.
En España, el IBEX 35 ha registrado un avance ligeramente inferior (+0,69%), tras dos jornadas consecutivas superando al resto de los principales índices europeos. A cierre de sesión se ha situado en 7.224 puntos, marcando un nuevo máximo desde el 11 de marzo. Las mayores revalorizaciones se han producido en MásMóvil (+4,90%), Colonial (+4,52%) y Telefónica (+4,35%). Por otro lado, en terreno negativo, las caídas más significativas se han registrado en el sector bancario, concretamente en Banco Sabadell (-5,47%) y Bankia (-5,11%).
En Estados Unidos, sus principales mercados bursátiles registran subidas inferiores a un 1% a cierre de sesión europea. En concreto, el S&P 500 avanza un 0,57%, situándose en torno a 3.000 puntos, y el Nasdaq un 0,98%.
Renta fija
Nueva jornada de significativas caídas de TIRes en los mercados de renta fija soberana europea, apoyados en el programa de recuperación europeo para mitigar los impactos del Covid-19. En concreto, la Comisión Europea anunció ayer su plan de estímulos por un importe total de 750.000 millones de euros, distribuidos a través de préstamos reembolsables (250.000 millones de euros) y transferencias directas para las economías más afectados por la pandemia (500.000 millones de euros).
En este contexto, los mayores descensos se han producido en los bonos soberanos de los países del sur de Europa. En concreto, la rentabilidad del bono griego a 10 años se ha reducido 7,5 pb hasta un 1,478%, la del bono italiano a 10 años 7,5 pb hasta 1,421% y la del bono español a 10 años 6,5 pb hasta un 0,574%. Por su parte, la TIR del bono alemán a 10 años ha registrado una ligera caída de 0,6 pb hasta un -0,422%.
Fuera de la Eurozona, la TIR del bono a 10 años de Reino Unido ha repuntado 1,7 pb hasta un 0,207%.
Por otro lado, la rentabilidad del Treasury estadounidense a 10 años se sitúa a cierre de sesión europea en torno a 0,7% (+1,8 pb).
Autores:
Andrés Aragoneses de Andrea
Analista de Singular Bank
Departamento de Desarrollo de contenidos, productos y servicios
Felipe López-Gálvez, MFIA
Analista de Singular Bank
Desarrollo de contenidos, productos y servicios
Departamento de Marketing
Victoria Torre
Analista de Singular Bank
Responsable de desarrollo de contenidos, productos y servicios
(Texto elaborado por Singular Bank)