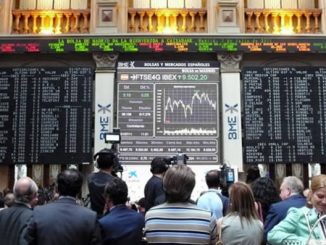
El IBEX 35, apoyado en los valores cíclicos, ha superado el umbral de 8.700 puntos
Predominio del tono alcista entre los mercados de renta variable a nivel global en la primera sesión de la semana, en un contexto marcado por la temporada de publicación de resultados corporativos del 1T,a la espera delos resultados de grandes tecnológicas estadounidenses como Apple, Alphabet, Facebook o Amazon, y por los avances en los planes de vacunación.
En este sentido, el progreso de los planes de vacunación a nivel global refuerza las expectativas de que se produzcaunaprogresivanormaliza
Paralelamente, el mercado tambiénhareaccionadopositivame
Por otro lado, la Comisión Europea ha decidido iniciar acciones legales contra AstraZeneca por el incumplimiento del contrato de suministro de dosis desuvacuna alegando que la farmacéutica británica no disponía de una estrategia fiable para garantizar el suministro. En este sentido, todo indica que la Comisión Europea no extenderá el contrato conAstraZeneca, una vez que han confirmado que se encuentran en negociaciones con el consorcio Pfizer/BioNTech para el suministro de hasta 1.800 millones de dosis de su vacuna entre finales de 2021 y 2023. Este acuerdo permitiría inmunizar a los 450 millones de habitantes de la UE durante dos años.
Todo ello enun contexto enel que los inversoresse mantienen pendientes de lasreferencias macroeconómicasde relevancia que se conocerán esta semana, como el PIB tanto de EEUU como de la Eurozona del 1T,lo quepodríaincrementarla volatilidad o marcar la dirección al alza o a la baja de los mercados financieros.Asimismo, el miércoles tendrá lugar la reunión de tipos de interés de la Reserva Federal de EEUU,situándose elfoco de atención en laposible orientaciónsobre el proceso de progresiva reducción del ritmo de las compras de activos financieros por parte de organismo estadounidense(tapering). En este sentido, el consenso de mercado espera que este proceso se inicie a finales de año, una vez se consolide la recuperación de la economía estadounidense ante elprogreso de su plan nacional de vacunación.
En este escenario, los principales índices de renta variable de laregión Asia-Pacíficohan iniciado la primera sesión de la semana con tono mixto. Por un lado, elShanghai Compositeha retrocedido un 0,95%, mientras que elHang SengdeHongKongha reducido su capitalización un 0,40%. Por otro lado, a pesar de la negativa situación epidemiológica tanto en India como en Japón, elSensex indiose ha revalorizado un 1,06% y elNikkei 225 japonésun 0,36%. Adicionalmente, elKospi surcoreanose ha apreciado un 0,99%.
En Europa, los principales índices bursátiles, tras cotizar parte de la sesión en negativo, han cerrado la primerajornadade la semana al alza, con avances que se han situado por debajo del umbral del 1,0%. En concreto, la mayor revalorización se ha situado en elIBEX 35 español(+0,97%), mientras queel avancemásmoderado se ha producidoen elDAX 30 alemán(+0,11%). Adicionalmente, elCAC 40 francésse ha apreciado un 0,28% y elFootsie 100 inglésun 0,35%.
En España, el IBEX 35, apoyado en los valores cíclicos, ha superado el umbral de 8.700 puntos. En concreto, se ha revalorizado un 0,97% hasta 8.702 puntos. Entre sus componentes, 3 valores han avanzado más de un 3%, destacando la apreciación de IAG (+3,92%). A su vez, Fluidra se ha revalorizado un 3,62% y BBVA un 3,36%. Por otro lado, en terreno negativo, los mayores descensos se han situado en CIE Automotive (-3,25%), Viscofan (-1,38%) e Iberdrola (-1,15%).
Paralelamente, las principales bolsas de EEUU inician la última semana del mes de abril también al alza, con avances que oscilan entre un 0,25% y un 0,54%, con el punto de mira en el grueso de resultados corporativos que se publicarán durante esta semana. En concreto, el S&P 500 sube un 0,25% y elNasdaq Compositeun 0,54%.
Autores:
Andrés Aragoneses de Andrea
Analista de Singular Bank
Departamento de Desarrollo de contenidos, productos y servicios
Felipe López-Gálvez, MFIA
Analista de Singular Bank
Desarrollo de contenidos, productos y servicios
Departamento de Marketing
Victoria Torre
Analista de Singular Bank
Responsable de desarrollo de contenidos, productos y servicios
Fátima Herranz González
Analista macro y de mercados de Singular Bank
(Texto elaborado por Singular Bank)